

Alma

- 257.00 Avis
- 4,5
- Téléchargements
- 100 000+
Notre avis sur Alma — Visiter Mobxio
Quand je veux acheter quelque chose sans régler toute la somme immédiatement, je préfère savoir exactement à quel moment le paiement se divise, ce que je dois vérifier et ce qui peut ralentir la procédure. C’est dans ce contexte que j’ai essayé Alma, une application de finance développée par AlmaPay, proposée gratuitement et classée PEGI 3. Son objectif est simple : accompagner le paiement en plusieurs fois, sans transformer l’opération en parcours compliqué.
Mon impression générale est plutôt positive, surtout pour les achats ponctuels où l’on souhaite mieux répartir une dépense. L’application n’est pas un outil de budget complet et ne remplace pas une banque mobile. Elle intervient plutôt au moment où l’achat doit être payé. Cette distinction est importante : si vous cherchez à suivre toutes vos dépenses, à créer des catégories ou à gérer une épargne, il faudra vous tourner vers une autre solution.
Du besoin d’achat au paiement fractionné
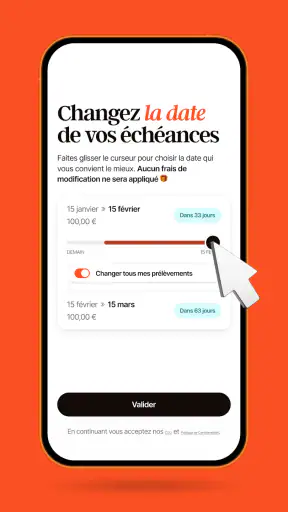
Le scénario le plus naturel commence avant même d’ouvrir l’application. Vous avez un achat prévu, vous voulez éviter un prélèvement unique trop lourd, et le paiement en plusieurs fois apparaît comme une possibilité. Alma devient alors un intermédiaire entre votre intention d’achat, le commerçant et votre moyen de paiement. Ce rôle explique à la fois sa simplicité et ses limites.
Dans mon expérience, la première qualité est de ne pas présenter le fractionnement comme un produit financier abstrait. On part d’une situation concrète : un panier à régler, une échéance à comprendre, puis une validation. Cette approche convient bien à quelqu’un qui ne veut pas passer par une longue gestion mensuelle. Elle est également plus lisible qu’un crédit classique lorsque l’objectif reste un achat précis et isolé.
La fiche de l’application affiche une moyenne de 4,5 sur plus de 700 évaluations, ce qui donne une indication encourageante sur l’accueil réservé à l’outil. Elle compte aussi plus de 100 000 installations. Je ne prends pas ces chiffres comme une garantie de fonctionnement identique pour tout le monde, mais ils montrent qu’Alma n’est pas une application confidentielle utilisée par quelques personnes seulement.
Préparer l’opération avant de confirmer
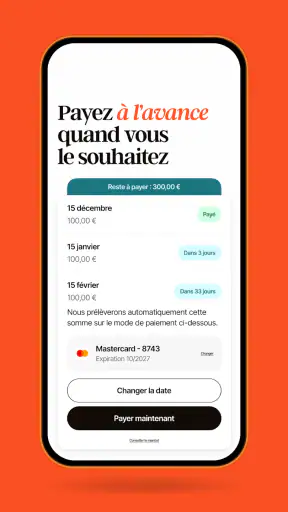
Le meilleur réflexe consiste à ne pas se précipiter au dernier écran. Avant de valider, je conseille de vérifier le montant total, le calendrier présenté et le moyen de paiement demandé. Cette étape paraît évidente, mais elle évite une confusion fréquente : penser que le paiement fractionné réduit le prix alors qu’il répartit simplement la somme dans le temps.
Il faut aussi se demander si l’achat restera confortable lorsque les autres prélèvements arriveront. Pour un équipement nécessaire ou une dépense déjà planifiée, le service peut être pratique. Pour multiplier les achats fractionnés, l’avantage disparaît rapidement : chaque opération semble légère séparément, mais l’ensemble peut devenir difficile à suivre. C’est l’un des points où une application de budget classique garde une longueur d’avance.
Je trouve utile de traiter Alma comme un outil de passage, et non comme une réserve d’argent disponible. Cette nuance change la façon de l’utiliser. Je l’ouvrirais pour accompagner une transaction déterminée, pas pour chercher combien je peux dépenser. Cette discipline rend le paiement en plusieurs fois plus prévisible et limite le risque de perdre de vue les échéances.
Le parcours de validation
Une fois le choix effectué, le parcours doit être lu comme une suite de contrôles. L’application sert à présenter et sécuriser l’opération, mais l’utilisateur reste responsable de vérifier les informations affichées. Je recommande de relire chaque écran avant de confirmer, notamment lorsque l’on passe d’une page du commerçant à l’environnement Alma.
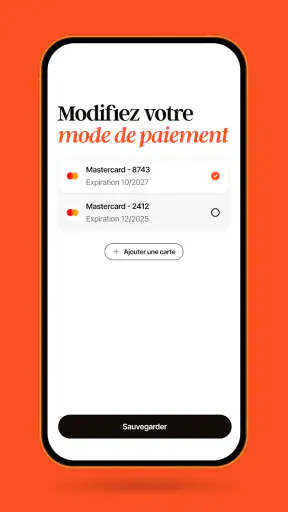
Cette transition est un point important du workflow. Le commerçant déclenche le besoin de paiement, Alma prend le relais pour le fractionnement, puis le moyen de paiement intervient pour autoriser l’opération. Ces passages entre services peuvent sembler rapides, mais ils créent parfois de la friction : changement d’écran, retour vers la boutique, demande de validation ou attente avant l’affichage du résultat.
Pour éviter un abandon au milieu du parcours, je prépare toujours les informations nécessaires avant de commencer et je reste attentif aux messages affichés. Je déconseille de fermer l’application dès qu’un écran semble prendre quelques secondes. Dans un paiement, interrompre trop tôt peut rendre le résultat moins clair : il faut ensuite vérifier si la commande est réellement passée ou si elle attend encore une action.
Le rôle des différents intervenants
Le fonctionnement d’Alma ne repose pas uniquement sur l’application. Il y a d’abord le commerçant, qui doit proposer ce mode de règlement. Ensuite vient AlmaPay, qui gère l’expérience de paiement fractionné. Enfin, votre banque ou votre moyen de paiement intervient pour l’autorisation et les mouvements associés. Cette chaîne explique pourquoi une difficulté ne vient pas toujours de l’application elle-même.
Si l’option n’apparaît pas chez un commerçant, Alma ne peut pas simplement l’ajouter de votre côté. Si le paiement est interrompu au moment de l’autorisation, le problème peut se situer du côté du moyen de paiement. Et si la commande ne se confirme pas chez le marchand, il faut regarder le statut de la commande plutôt que relancer immédiatement plusieurs fois l’opération.
Cette répartition des responsabilités est l’un des aspects les moins visibles pour un nouvel utilisateur. Je trouve donc utile de conserver le contexte de l’achat : nom du commerçant, montant, moment de la tentative et écran final obtenu. En cas de question, ces éléments permettent de distinguer un paiement accepté, une commande non finalisée ou une étape simplement interrompue.
Un exemple du quotidien
Imaginez que je doive remplacer un appareil domestique devenu inutilisable. Le commerçant propose Alma au moment du règlement. Je choisis le paiement fractionné, je contrôle le montant affiché, puis je passe par les étapes de validation. Après confirmation, je retourne à la page de commande et je vérifie que celle-ci est bien enregistrée. Ensuite, je note mentalement que la dépense ne s’arrête pas au premier débit : les échéances suivantes doivent rester compatibles avec mon budget.
Dans ce cas, l’application répond bien à un besoin ponctuel. Elle évite de chercher une solution de financement séparée et garde le paiement lié à l’achat. En revanche, si je ne suis pas certain de pouvoir honorer les prochaines échéances, je préfère renoncer au fractionnement. La facilité d’accès ne doit pas faire oublier l’engagement créé par l’opération.
Autre cas concret : un achat effectué depuis un téléphone pendant un déplacement. Le fractionnement peut être intéressant, mais le petit écran rend la relecture moins confortable. Je prends alors le temps d’agrandir les informations ou de revenir en arrière avant la confirmation. Cette précaution est plus utile qu’une validation rapide, surtout lorsque plusieurs écrans se succèdent.
Ce que l’application apporte réellement
Le bénéfice principal est la concentration du parcours. Plutôt que de jongler entre une demande de crédit, un espace bancaire et le site du commerçant, on reste centré sur le paiement concerné. Pour moi, cette approche rend l’outil plus accessible aux personnes qui veulent une opération lisible et limitée dans le temps.
La gratuité de l’application est également appréciable pour l’installation et l’essai. Elle ne signifie pas que toutes les conditions d’un paiement fractionné sont identiques selon les achats ou les commerçants : je conseille donc de lire les informations présentées au moment de l’opération, plutôt que de supposer qu’un précédent achat se déroulera exactement de la même façon.
La version actuelle est la 1.4.15 et l’application fonctionne à partir d’Android 8.0. C’est un point pratique pour les personnes qui utilisent encore un téléphone qui n’est pas récent. Je vérifierais tout de même la compatibilité directement sur l’appareil avant un achat important, car une application disponible sur un système donné peut offrir une expérience différente selon le modèle et la version installée.
Les limites à garder en tête
La première limite est son périmètre. Alma ne remplace pas une application bancaire : je n’y chercherais pas une vision globale de mes comptes, un suivi détaillé de mes dépenses quotidiennes ou des outils complets de planification. Son intérêt apparaît au moment du paiement, puis s’arrête largement autour de cette opération.
La deuxième concerne la dépendance au commerçant. Même si l’application est installée, son usage dépend de la présence de l’option au moment du règlement. Cela peut décevoir quelqu’un qui s’attend à pouvoir fractionner n’importe quel achat. Avant de construire tout son budget autour de cette possibilité, mieux vaut considérer Alma comme une option proposée dans certains parcours, pas comme une solution universelle.
Il faut également accepter les étapes de contrôle. Une expérience sécurisée implique parfois de confirmer davantage d’informations ou d’attendre une réponse avant de voir le résultat. Pour un achat urgent, cette attente peut être frustrante. Je préfère cette prudence à une validation opaque, mais je comprends qu’un utilisateur cherchant seulement un paiement instantané trouve le parcours moins direct qu’un règlement habituel.
Enfin, le fractionnement peut donner une impression trompeuse de légèreté. Le montant initial paraît plus facile à absorber, alors que l’obligation totale reste présente. C’est un vrai arbitrage : Alma améliore la souplesse de trésorerie à court terme, mais demande davantage de discipline pour ne pas accumuler plusieurs engagements.
À qui je conseillerais Alma
Je la conseillerais à une personne qui réalise un achat identifié, qui connaît son budget des prochaines semaines et qui souhaite répartir le règlement sans ouvrir un dispositif financier plus large. Elle peut aussi convenir à quelqu’un qui préfère une interface dédiée au paiement plutôt qu’un outil chargé de fonctions annexes.
Elle est particulièrement pertinente lorsque l’achat est nécessaire mais que son paiement en une seule fois tomberait à un mauvais moment. Dans ce cas, le fractionnement peut aider à lisser la dépense, à condition que les échéances soient anticipées. La présence d’une application dédiée rend aussi le parcours plus facile à retrouver qu’une procédure noyée dans un espace bancaire généraliste.
Je la conseillerais moins à quelqu’un qui a déjà plusieurs paiements en cours, qui souhaite comparer de nombreuses solutions de financement ou qui veut disposer d’un tableau complet de ses engagements. Pour ces besoins, une banque, un gestionnaire de budget ou un paiement direct peuvent être plus adaptés. Le bon choix dépend moins de l’application seule que de la situation financière dans laquelle elle est utilisée.
Alma face aux solutions habituelles
Par rapport au paiement comptant, Alma apporte de la souplesse mais ajoute une obligation de suivi. Le paiement immédiat reste plus simple et plus définitif : une fois réglé, il n’y a pas d’échéances à garder en tête. Je choisirais donc le comptant lorsque la somme est déjà disponible et que je veux éviter toute gestion supplémentaire.
Face à une carte bancaire classique, l’application offre une expérience orientée vers le fractionnement plutôt qu’un règlement unique. La carte est souvent plus universelle, tandis qu’Alma devient intéressante lorsque le commerçant l’intègre et que la répartition du paiement répond à un besoin réel. Ce n’est pas forcément l’un ou l’autre : la carte peut servir de moyen de paiement dans le parcours, alors qu’Alma organise le fractionnement.
Comparée à un crédit plus traditionnel, l’approche paraît plus ciblée et moins lourde pour un achat précis. En contrepartie, elle ne doit pas être utilisée comme une solution générale pour financer un train de vie. Si le besoin porte sur un montant important, une durée longue ou une situation financière complexe, un échange avec un professionnel et une solution mieux adaptée peuvent être préférables.
Par rapport à une application de budget, Alma ne cherche pas à expliquer où part tout votre argent. Elle intervient sur une transaction. C’est sa force lorsqu’il faut aller droit au but, mais aussi sa faiblesse pour qui veut prendre du recul sur l’ensemble de ses finances. J’utiliserais les deux outils différemment : Alma au moment de l’achat, un gestionnaire de budget pour surveiller l’impact global.
Les gestes qui rendent le parcours plus fiable
Mon premier conseil est de vérifier le statut de la commande après la validation, au lieu de se fier uniquement à l’écran Alma. Le résultat doit être cohérent avec ce que montre le commerçant. Cette vérification croisée est particulièrement utile lorsque l’on a changé d’application ou que la page de retour ne s’est pas affichée comme prévu.
Le deuxième est de noter les échéances dans l’outil que vous utilisez déjà pour votre budget. Même si l’application facilite le paiement, elle ne doit pas devenir le seul endroit où vous vous souvenez de vos engagements. Ajouter un rappel dans son agenda ou dans son suivi financier permet de replacer l’achat dans la réalité des autres dépenses.
Le troisième est de ne pas relancer immédiatement une tentative qui semble bloquée. Je commence par vérifier si la commande, le paiement ou l’autorisation a déjà évolué. Une nouvelle tentative trop rapide peut rendre la situation plus confuse, surtout lorsque plusieurs services communiquent entre eux. Ce petit temps de contrôle évite souvent de traiter deux fois le même problème.
Je conseille aussi de lire les conditions propres à l’achat avant de confirmer, même si l’on a déjà utilisé Alma. Les modalités visibles peuvent dépendre du parcours du commerçant et du paiement concerné. Une habitude utile consiste à comparer le total annoncé avec le montant que vous aviez prévu, puis à ne valider que lorsque les deux correspondent.
Mon verdict après le parcours complet
AlmaPay propose avec Alma une application de finance volontairement centrée sur le paiement en plusieurs fois. J’apprécie cette spécialisation : elle rend le service compréhensible et évite de présenter une boîte à outils financière plus large que nécessaire. La note moyenne de 4,5, ses plus de 100 000 installations et son accès gratuit renforcent l’impression d’un service déjà adopté, sans remplacer mon propre contrôle au moment de payer.
Mon avis devient plus nuancé dès que l’on sort du cas d’un achat ponctuel. L’application ne doit pas servir à repousser indéfiniment la question du budget. Elle est utile lorsque le besoin est clair, le commerçant accepte ce mode de règlement et les échéances restent faciles à absorber. Elle est moins adaptée si vous recherchez une vue complète de vos finances, une solution valable partout ou un financement à long terme.
Au final, je la recommande comme un outil de paiement pratique, à utiliser avec méthode plutôt qu’automatiquement. Le parcours est le plus convaincant lorsque l’on vérifie chaque étape, que l’on confirme la commande chez le commerçant et que l’on intègre les échéances à son budget. Utilisée de cette manière, Alma apporte une vraie souplesse sans masquer le coût total de l’achat.
Les meilleurs aspects de Alma
Points à garder à l’esprit concernant Alma
Vous ne voulez pas lire l’intégralité de l’avis ?
Appuyez sur le bouton Télécharger
FAQ sur Alma
Qu’est-ce qu’Alma et à quoi sert cette application ?
Alma est une application de bien-être et de développement personnel conçue pour aider les utilisateurs à mieux comprendre leurs émotions, leurs habitudes et leurs objectifs. Selon les fonctionnalités disponibles, elle peut proposer des exercices de réflexion, des contenus guidés, un suivi de progression ou des recommandations personnalisées. Avant de l’installer, il est conseillé de vérifier la description officielle, car les outils proposés peuvent varier selon la version, le pays et le type d’abonnement.
Alma est-elle gratuite ou faut-il souscrire à un abonnement ?
Le téléchargement d’Alma peut être gratuit, mais certaines fonctions peuvent être réservées aux utilisateurs premium. L’application peut proposer un essai gratuit, des achats intégrés ou un abonnement renouvelé automatiquement. Il est donc important de consulter les conditions affichées avant de confirmer le paiement, notamment la durée de l’engagement, le prix après la période d’essai et la procédure d’annulation depuis Google Play ou l’App Store.
Alma collecte-t-elle des données personnelles ou des informations sensibles ?
Comme Alma peut concerner le bien-être, les émotions ou les habitudes personnelles, elle peut demander des informations destinées à personnaliser l’expérience. Avant toute utilisation, nous recommandons de lire attentivement la politique de confidentialité afin de connaître les données collectées, leur durée de conservation et les éventuels partenaires concernés. Évitez également de saisir des informations très sensibles si vous ne comprenez pas clairement leur traitement.
Alma peut-elle remplacer un psychologue ou un professionnel de santé ?
Non. Même si Alma propose des exercices, des conseils ou des contenus utiles pour prendre du recul et améliorer son bien-être quotidien, l’application ne remplace pas un psychologue, un médecin ou un autre professionnel qualifié. Ses recommandations doivent être considérées comme un accompagnement général. En cas de souffrance importante, de symptômes persistants ou d’urgence, il faut contacter directement un professionnel ou les services d’urgence appropriés.
Alma fonctionne-t-elle sans connexion Internet et sur quels appareils est-elle disponible ?
La disponibilité hors ligne dépend des fonctionnalités proposées par Alma. Certains contenus peuvent être accessibles après téléchargement, tandis que la synchronisation du compte, les recommandations ou le suivi des données peuvent nécessiter une connexion Internet. Avant l’installation, vérifiez la compatibilité avec votre version d’Android ou d’iOS, l’espace de stockage requis et les autorisations demandées. Les fonctions peuvent aussi différer entre smartphone et tablette.











